Ce qu'il faut retenir
- En 2026, un trimestre de retraite demande 1 803 € de revenu retenu, soit 7 212 € pour valider les quatre trimestres de l'année.
- En micro-entreprise, aucun chiffre d'affaires signifie aucun trimestre validé : le régime ne prévoit pas de cotisation minimale ouvrant des droits.
- Les dividendes ne créent aucun droit à la retraite, contrairement à la rémunération.
- Le plan d'épargne retraite permet à un indépendant de déduire de 4 806 € à 88 911 € en 2026, contre 37 680 € au maximum pour un salarié.
- L'âge légal reste gelé à 62 ans et 9 mois pour les générations 1964 à 1968, la réforme de 2023 étant suspendue jusqu'en 2028.
- Ton relevé de carrière sur info-retraite.fr est le seul document qui fait foi. Il contient des erreurs plus souvent qu'on ne le croit.
Pourquoi la retraite d'un freelance se construit autrement
Un salarié cotise sans y penser. Un indépendant, lui, décide chaque année, souvent sans le savoir, du niveau de retraite qu'il se constitue. Trois différences expliquent l'écart.
D'abord, l'assiette. Les cotisations retraite d'un indépendant portent sur son revenu professionnel, une base qu'il pilote lui-même par ses arbitrages de rémunération. Ensuite, la complémentaire. Un salarié accumule des points Agirc-Arrco sur la totalité de son salaire, alors que les régimes complémentaires des indépendants fonctionnent avec des paramètres et des rendements différents selon la caisse. Enfin, la régularité. Une carrière de freelance comporte des trous : lancement d'activité, intermission, congé, changement de statut. Chaque trou laisse une trace sur le relevé de carrière.
Ta pension se composera toujours de deux étages : une retraite de base et une retraite complémentaire. La retraite de base se calcule à partir d'un revenu annuel moyen, retenu sur tes vingt-cinq meilleures années, multiplié par un taux et par le rapport entre tes trimestres validés et la durée d'assurance requise pour ta génération. La retraite complémentaire, elle, fonctionne en points : tu accumules des points selon tes cotisations, et la valeur du point au moment du départ détermine le montant.
Ton statut décide de presque tout
La micro-entreprise
Tes droits dépendent de ton chiffre d'affaires déclaré, et de rien d'autre. Aucun chiffre d'affaires, aucun trimestre : le régime micro ne prévoit pas de cotisation minimale qui ouvre des droits. Une année creuse reste une année vide sur ton relevé de carrière, même si tu as gardé ton immatriculation et déposé tes déclarations à l'heure. Le détail du calcul figure sur la fiche officielle du régime de retraite du micro-entrepreneur.
L'entreprise individuelle et l'EURL à l'impôt sur le revenu
Tu relèves du régime des travailleurs indépendants et tu cotises à la retraite de base et à la complémentaire sur ton revenu professionnel. Une cotisation minimale d'assurance vieillesse de base te garantit trois trimestres par an, même quand ton revenu s'effondre. Le quatrième dépend de ton niveau de revenu.
La SASU et la SAS
En tant que président, tu es assimilé salarié : régime général et complémentaire Agirc-Arrco sur ta rémunération. Les cotisations pèsent plus lourd, les droits acquis suivent. Le piège tient au montage inverse, courant chez les consultants : une rémunération à zéro complétée par des dividendes ne t'ouvre aucun droit à la retraite.
Le portage salarial
Tu conserves le statut de salarié, donc le régime général et la complémentaire Agirc-Arrco sur l'ensemble de ta rémunération. Le coût du statut se paie en cotisations et en frais de gestion, la contrepartie se lit sur le relevé de carrière.
Le cas des pluriactifs
Beaucoup de freelances démarrent en gardant un emploi salarié. Les deux activités cotisent chacune de leur côté et les trimestres s'additionnent, mais le total reste plafonné à quatre par an. Une activité indépendante menée en parallèle d'un temps plein n'ajoute donc aucun trimestre : elle améliore la base de calcul de la pension, pas la durée d'assurance.
Un trimestre ne se valide pas avec de l'ancienneté
C'est le malentendu le plus courant. Un trimestre de retraite ne s'obtient pas en travaillant trois mois, mais en atteignant un montant de revenu soumis à cotisations.
En 2026, un trimestre demande 1 803 € de revenu retenu, soit 150 fois le SMIC horaire brut de 12,02 €. Le calcul porte sur l'année civile, pas sur le temps travaillé.
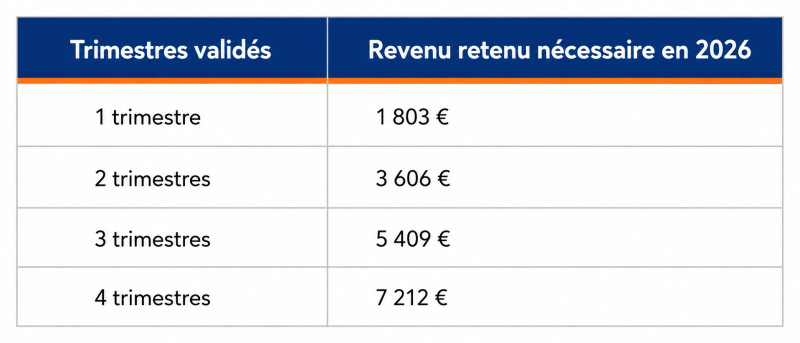
Deux conséquences pratiques. Quatre mois de mission bien facturés valident les quatre trimestres de l'année. Et au-delà de 7 212 €, aucun trimestre supplémentaire ne s'ajoute : le surplus améliore le revenu annuel moyen qui servira au calcul de la pension, dans la limite du plafond annuel de la Sécurité sociale, fixé à 48 060 € en 2026. Les seuils officiels de validation sont publiés chaque année.
En micro-entreprise, le revenu retenu correspond à ton chiffre d'affaires après abattement : 34 % pour les activités libérales, 50 % pour les prestations de services commerciales et artisanales, 71 % pour la vente. Plus l'abattement grimpe, plus il te faut de chiffre d'affaires pour valider le même trimestre. C'est la raison pour laquelle deux indépendants au même chiffre d'affaires n'ont pas les mêmes droits à la retraite.
Comment se calcule le montant de ta pension
Trois paramètres commandent le résultat.
Le revenu annuel moyen, calculé sur tes vingt-cinq meilleures années. Une longue période à revenu déclaré faible reste dans le calcul, même si tu gagnes bien plus par la suite.
Le taux, plafonné à 50 % du revenu annuel moyen pour la retraite de base. Ce taux plein suppose d'avoir la durée d'assurance requise, ou d'attendre l'âge d'annulation de la décote, fixé à 67 ans.
La durée d'assurance. Chaque trimestre manquant applique une décote de 1,25 % sur le taux, dans la limite de vingt trimestres. À l'inverse, chaque trimestre travaillé au-delà du taux plein donne une surcote de 1,25 %. Sur une carrière de freelance hachée, quelques trimestres manquants coûtent plusieurs points de pension à vie.
Les dividendes ne construisent aucune retraite
C'est l'arbitrage le plus coûteux et le plus fréquent chez les indépendants en société. Baisser sa rémunération pour se verser des dividendes réduit les cotisations immédiates et réduit les droits à la retraite dans les mêmes proportions. Le gain se voit tout de suite, la perte se découvre trente ans plus tard.
Ce choix reste défendable, à une condition : que la différence de cotisations parte réellement en épargne retraite, et non en trésorerie dormante sur le compte de la société. L'arbitrage n'est pas entre cotiser et ne pas cotiser, il est entre une retraite obligatoire et une épargne que tu gères toi-même.
Le plan d'épargne retraite porte le gros du rattrapage
Le plan d'épargne retraite, le PER, est l'outil le plus favorable aux indépendants, parce que le plafond de déduction y dépasse largement celui d'un salarié.
Les plafonds 2026
Pour un travailleur non salarié, le plafond additionne deux composantes : 10 % du bénéfice imposable dans la limite de huit fois le plafond annuel de la Sécurité sociale, et 15 % de la fraction du bénéfice comprise entre une et huit fois ce plafond. Avec un plafond de la Sécurité sociale à 48 060 €, la déduction va de 4 806 € au minimum à 88 911 € au maximum. Un salarié, lui, plafonne à 37 680 €.
Le report des plafonds non utilisés
Les plafonds non consommés se reportent sur les trois années suivantes. Une année sans épargne se rattrape donc par une année à fort bénéfice, ce qui colle au rythme irrégulier d'une activité de freelance. C'est aussi ce qui rend le PER intéressant l'année où tu clôtures un gros contrat.
Les limites à connaître
- La déduction à l'entrée se paie par une imposition à la sortie. L'intérêt dépend de l'écart entre ta tranche marginale d'imposition aujourd'hui et celle que tu auras à la retraite.
- L'épargne reste bloquée jusqu'à la retraite, avec des cas de déblocage anticipé, dont l'achat de la résidence principale.
- Les contrats Madelin ne se souscrivent plus depuis octobre 2020. Les contrats existants continuent de fonctionner.
Les autres briques d'une retraite d'indépendant
Le PER ne fait pas tout, et concentrer toute son épargne retraite sur un produit bloqué crée son propre risque.
- L'assurance-vie reste disponible à tout moment, sans déduction à l'entrée mais avec une fiscalité allégée après huit ans.
- L'immobilier locatif produit un revenu complémentaire à la retraite, avec un effet de levier par le crédit, à condition d'avoir des revenus déclarés suffisants pour emprunter. C'est un argument de plus contre la rémunération minimale.
- Le rachat de trimestres, dans la limite de douze trimestres au titre des années d'études supérieures ou des années incomplètes, se justifie quand il te fait passer le seuil du taux plein. Son coût dépend de ton âge et de tes revenus, il se calcule au cas par cas.
Ce que la suspension de la réforme change pour toi
La loi de financement de la Sécurité sociale pour 2026 a suspendu la réforme des retraites de 2023 jusqu'en 2028, avec une entrée en vigueur au 1er septembre 2026. L'âge légal reste gelé à 62 ans et 9 mois pour les générations 1964 à 1968, au lieu de monter par paliers vers 64 ans, et certaines de ces générations demandent un trimestre de moins qu'annoncé. Les générations 1969 et suivantes restent à 64 ans, sous réserve de ce qui sortira des débats après 2028. L'âge du taux plein automatique ne bouge pas : 67 ans. Les règles de départ anticipé pour carrière longue ont elles aussi été ajustées à compter du 1er septembre 2026.
Ce que ça change dans ta stratégie : rien. Les paramètres du système bougent tous les trois à quatre ans, et personne ne sait à quoi ressemblera le calcul dans vingt ans. Ton relevé de carrière et ton épargne restent les deux seules choses que tu pilotes.
Travailler après la retraite : le cumul emploi-retraite
Beaucoup d'indépendants continuent des missions après la liquidation de leur pension. Deux régimes coexistent.
Le cumul intégral, sans limite de revenus, suppose d'avoir atteint l'âge légal et le taux plein, et d'avoir liquidé l'ensemble de tes pensions obligatoires. Depuis septembre 2023, il ouvre en plus des droits à une seconde pension, plafonnée à 5 % du plafond annuel de la Sécurité sociale, soit 2 403 € par an en 2026.
Le cumul plafonné limite tes revenus d'activité et ne crée aucun droit nouveau, alors que tu continues de cotiser. La loi de financement pour 2026 en a durci les règles, et d'autres évolutions sont annoncées. Si un départ se profile, fais vérifier ta situation avant de liquider quoi que ce soit.
Les erreurs qui coûtent le plus cher
- Se rémunérer au minimum pendant dix ans pour privilégier les dividendes, sans épargne retraite en face.
- Ne jamais lire son relevé de carrière, et découvrir à 60 ans des trimestres manquants sur une période d'il y a vingt-cinq ans.
- Rester en micro-entreprise avec un chiffre d'affaires irrégulier, sans surveiller le seuil de validation des trimestres.
- Considérer la retraite comme un sujet de fin de carrière, alors que les vingt-cinq meilleures années se construisent dès la trentaine.
- Confondre trésorerie et épargne retraite : de l'argent qui dort sur un compte courant professionnel ne prépare rien.
Sept gestes à faire cette année
- Ouvre ton compte sur info-retraite.fr et lis ton relevé de carrière ligne par ligne. Les périodes de début d'activité et les changements de statut concentrent la majorité des erreurs.
- Compte les trimestres validés sur tes trois dernières années. Si tu es passé sous quatre, identifie l'année et la cause.
- Demande la régularisation de toute période absente ou mal enregistrée, pièces justificatives à l'appui.
- Fais chiffrer par ton expert-comptable l'écart de droits entre ton arbitrage rémunération et dividendes actuel et une rémunération plus élevée.
- Calcule ton plafond de déduction retraite de l'année et compare-le à ce que tu épargnes réellement. L'écart entre les deux, c'est ta marge de manœuvre.
- Fixe un pourcentage de chaque facture encaissée qui part automatiquement en épargne retraite. Un prélèvement le jour de l'encaissement résiste mieux aux mois creux qu'une décision annuelle.
- Refais l'exercice chaque année, au moment de la déclaration de revenus, quand tu as tous les chiffres sous les yeux.
Questions fréquentes sur la retraite des freelances
Combien faut-il gagner pour valider quatre trimestres en 2026 ?
Il faut 7 212 € de revenu retenu sur l'année, soit quatre fois 1 803 €. En micro-entreprise, ce revenu retenu correspond au chiffre d'affaires après abattement, donc le chiffre d'affaires nécessaire dépend de ton type d'activité.
Un freelance touche-t-il une retraite complémentaire ?
Oui. Tous les statuts ouvrent des droits à une retraite complémentaire, mais pas au même régime : Agirc-Arrco pour un président de SAS ou un salarié en portage salarial, régime complémentaire des indépendants ou caisse de profession libérale pour un travailleur non salarié.
Les dividendes comptent-ils pour la retraite ?
Non. Seule la rémunération soumise à cotisations ouvre des droits. Un dirigeant qui se verse uniquement des dividendes ne valide ni trimestre ni point de retraite complémentaire au titre de cette société.
Le PER vaut-il le coup pour un indépendant ?
L'intérêt grandit avec la tranche marginale d'imposition, puisque la déduction à l'entrée y est proportionnelle. Il diminue si tu anticipes des revenus élevés à la retraite ou si tu as besoin de mobiliser ton épargne à court terme.
Le portage salarial est-il plus favorable pour la retraite ?
En droits acquis, oui : le portage salarial place ta rémunération dans le régime général et dans la complémentaire Agirc-Arrco, comme un salarié classique. En revenu net immédiat, non : les cotisations et les frais de gestion réduisent ce que tu encaisses. Le portage salarial se compare donc à une société avec une rémunération correctement dotée, pas à un montage rémunération minimale et dividendes.
Que se passe-t-il si j'ai des trimestres manquants ?
Chaque trimestre manquant applique une décote de 1,25 %, dans la limite de vingt trimestres, ou impose d'attendre 67 ans pour un taux plein automatique. Le rachat de trimestres se calcule au cas par cas, et se compare toujours au coût d'une année de travail supplémentaire.
Des missions longues pour une retraite mieux construite
La retraite d'un freelance se joue sur vingt ans de petits arbitrages, pas sur une décision unique prise à 55 ans. Et ces arbitrages supposent une chose : de la visibilité sur les revenus. Difficile de fixer un pourcentage d'épargne quand on ne sait pas de quoi le trimestre suivant sera fait.
Twineeds est un opérateur d'assistance technique. Nous mobilisons un vivier de plus de 3 000 consultants indépendants qualifiés sur les fonctions support et d'expertise, en Achats et Supply Chain, Finance d'entreprise, Ressources humaines et Ingénierie. Nos missions se déroulent en régie, sur des durées qui donnent de la lisibilité sur ton plan de charge et donc sur ton épargne.
Découvrir les missions en cours
Twineeds est référencé depuis 2018 auprès de grands donneurs d'ordres publics — collectivités, établissements publics, acteurs de l'énergie et du logement social — dans le cadre d'accords-cadres à marchés subséquents couvrant les domaines Achats & Supply Chain, Finance, RH et Ingénierie.


