La facturation électronique 2026 marque une étape importante dans la transformation numérique des entreprises françaises. Depuis le 1er septembre 2026, la réforme de la facturation électronique est officiellement entrée dans sa phase de déploiement, avec de nouvelles obligations concernant la réception, l’émission et la transmission des données de facturation.
Toutes les entreprises sont concernées, qu’il s’agisse de grandes entreprises, d’ETI, de PME, de TPE ou de micro-entreprises. Le calendrier diffère toutefois selon leur taille et la nature de leurs opérations.
Pour les directions financières, les services comptables, les achats, les équipes administratives et plus largement l’ensemble des fonctions impliquées dans le traitement des factures, cette réforme implique une évolution importante des processus internes.
Qu’est-ce qu’une facture électronique au sens de la réforme ? Quelle différence entre e-invoicing et e-reporting ? Quel est le rôle d’une plateforme agréée ? Quel calendrier faut-il respecter ?
Twineeds décrypte les principaux éléments à connaître pour comprendre la facturation électronique en 2026 et anticiper ses impacts sur l’organisation des entreprises.
Qu’est-ce que la facturation électronique ?
La facturation électronique ne consiste pas simplement à remplacer une facture papier par un fichier PDF.
Une facture électronique est une facture créée, transmise et reçue sous une forme électronique permettant notamment l’exploitation automatisée de certaines données qu’elle contient.
Dans le cadre de la réforme de la facturation électronique, les données doivent pouvoir circuler selon des formats et des circuits compatibles avec le dispositif mis en place par l’administration.
Cette évolution doit permettre de rendre les échanges plus fluides et de réduire certaines tâches administratives liées au traitement manuel des factures.
La facturation électronique 2026 constitue donc un changement à la fois réglementaire, technologique et organisationnel.
Pourquoi la facturation électronique devient-elle obligatoire ?
La généralisation de la facturation électronique répond à plusieurs objectifs.
Pour l’administration, la réforme vise notamment à améliorer la connaissance de l’activité économique, faciliter le suivi de la TVA et renforcer la lutte contre la fraude.
Pour les entreprises, la facturation électronique peut également permettre d’améliorer progressivement l’efficacité des processus administratifs et financiers.
Parmi les bénéfices attendus :
- réduction des saisies manuelles ;
- diminution de certaines erreurs de traitement ;
- automatisation d’une partie des flux comptables ;
- amélioration de la traçabilité des factures ;
- simplification de certains échanges entre clients et fournisseurs ;
- meilleure centralisation de l’information ;
- suivi plus précis du cycle de vie des factures.
La réforme de la facturation électronique ne doit donc pas être considérée uniquement comme une obligation de conformité. Elle peut également devenir l’occasion de revoir et d’optimiser les processus de gestion existants.
Facture électronique et PDF : quelle différence ?
L’une des principales confusions autour de la facturation électronique 2026 concerne le format PDF.
De nombreuses entreprises envoient déjà leurs factures par email sous la forme d’un fichier PDF. Cette pratique constitue une dématérialisation du document, mais elle ne correspond pas nécessairement à une facture électronique au sens du nouveau dispositif.
La réforme repose notamment sur l’utilisation de données structurées, qui peuvent être directement interprétées par des logiciels.
Plusieurs formats sont notamment prévus dans le cadre du dispositif.
Factur-X
Factur-X est un format hybride associant deux éléments :
- un fichier PDF lisible par l’utilisateur ;
- des données structurées intégrées au document et pouvant être exploitées automatiquement par les systèmes informatiques.
Ce format permet donc de conserver une présentation visuelle traditionnelle de la facture tout en facilitant son traitement automatisé.
UBL
UBL est un format structuré basé sur XML. Il est conçu pour faciliter l’échange automatisé de données entre différents systèmes d’information.
CII
CII est également un format structuré permettant de normaliser les informations contenues dans les factures et de faciliter leur traitement automatique.
La différence essentielle entre une facture PDF classique et une facture électronique réside donc dans la capacité des systèmes à récupérer, comprendre et traiter les données contenues dans le document.
Qui est concerné par la facturation électronique 2026 ?
La facturation électronique 2026 concerne un très grand nombre d’entreprises françaises assujetties à la TVA et entrant dans le champ d’application de la réforme.
Contrairement à certaines idées reçues, les petites entreprises ne sont pas exclues du dispositif.
Les PME, TPE et micro-entreprises sont également concernées, y compris dans certaines situations lorsqu’elles bénéficient de la franchise en base de TVA.
La taille de l’entreprise intervient principalement dans le calendrier de mise en œuvre de l’obligation d’émission.
Quel est le calendrier de la réforme de la facturation électronique ?
La réforme de la facturation électronique est mise en œuvre progressivement.
Depuis le 1er septembre 2026 : réception obligatoire
Depuis le 1er septembre 2026, toutes les entreprises concernées par le dispositif doivent être en mesure de recevoir des factures électroniques.
Cette obligation de réception s’applique quelle que soit la taille de l’entreprise.
Une PME ou une micro-entreprise doit donc déjà avoir anticipé la réception de factures électroniques transmises par certains de ses fournisseurs.
Depuis le 1er septembre 2026 : émission obligatoire pour les grandes entreprises et les ETI
Les grandes entreprises et les entreprises de taille intermédiaire doivent également émettre leurs factures au format électronique depuis le 1er septembre 2026 pour les opérations entrant dans le champ de la réforme.
Les obligations de e-reporting applicables sont également entrées en vigueur selon ce calendrier.
À partir du 1er septembre 2027 : émission pour les PME et micro-entreprises
Les PME et micro-entreprises disposeront d’un délai supplémentaire pour l’émission.
À compter du 1er septembre 2027, elles devront elles aussi émettre leurs factures électroniques pour les opérations concernées et respecter les obligations de e-reporting correspondantes.
Calendrier récapitulatif
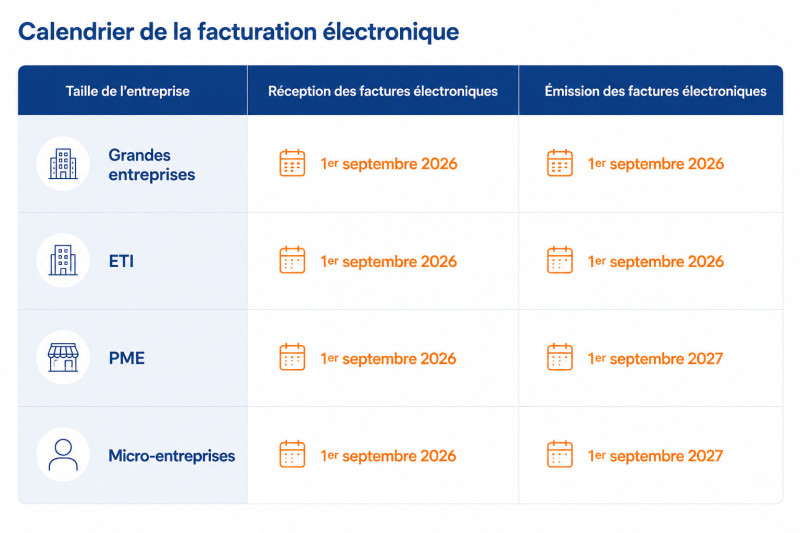
Il est donc important de ne pas considérer que les petites structures ne sont concernées qu’en 2027.
La facturation électronique 2026 est déjà une réalité pour l’ensemble des entreprises concernant la réception.
Quelle différence entre e-invoicing et e-reporting ?
Deux notions reviennent régulièrement dans la réforme : le e-invoicing et le e-reporting.
Bien qu’elles soient liées, elles correspondent à deux mécanismes différents.
Qu’est-ce que le e-invoicing ?
Le e-invoicing désigne la facturation électronique des transactions entrant dans le périmètre prévu par la réglementation, notamment entre entreprises établies en France dans certaines opérations B2B.
Le e-invoicing concerne donc directement la création et la transmission de la facture électronique.
Les données de la facture peuvent circuler sous une forme structurée et être exploitées automatiquement par les différentes parties prenantes.
La généralisation du e-invoicing constitue l’un des piliers de la réforme.
Qu’est-ce que le e-reporting ?
Certaines opérations ne sont pas concernées directement par le circuit de facturation électronique B2B.
C’est notamment le cas de certaines transactions réalisées :
- avec des particuliers ;
- avec des clients ou fournisseurs établis à l’étranger ;
- dans le cadre de certaines opérations internationales.
Le e-reporting permet alors de transmettre à l’administration certaines données relatives à ces transactions.
Selon les opérations concernées, certaines informations liées au paiement peuvent également être transmises.
Le e-reporting complète ainsi le système de facturation électronique en permettant à l’administration de disposer d’informations sur des transactions qui ne passent pas directement par le e-invoicing.
Il faut donc retenir :
E-invoicing : transmission de la facture électronique.
E-reporting : transmission de certaines données de transaction à l’administration.
Les entreprises doivent correctement distinguer le e-reporting du e-invoicing afin d’identifier les obligations applicables à leurs différents flux.
Quel est le rôle des plateformes agréées ?
La réforme modifie également la manière dont les factures circulent entre les entreprises.
Les entreprises peuvent s’appuyer sur une plateforme agréée, directement ou par l’intermédiaire d’une solution de gestion connectée au dispositif.
Une plateforme agréée intervient notamment dans la transmission et la réception des factures électroniques.
Selon les cas, elle peut assurer différentes fonctions :
- émission des factures ;
- réception des factures ;
- contrôle de certaines informations ;
- transmission de données ;
- échanges avec les plateformes utilisées par les clients ou fournisseurs ;
- remontée des informations nécessaires à l’administration.
Le choix d’une plateforme agréée constitue donc un enjeu important dans la préparation à la réforme.
Les entreprises doivent notamment vérifier son intégration avec leur environnement informatique, leurs outils comptables et leurs logiciels de facturation.
Comment circulera une facture électronique ?
Aujourd’hui, le schéma de facturation reste souvent relativement simple.
Une entreprise crée une facture depuis son logiciel de gestion, l’exporte au format PDF puis l’envoie directement par email à son client.
Avec la réforme de la facturation électronique, le schéma peut évoluer de la manière suivante :
Logiciel de facturation → plateforme agréée → plateforme du client → système d’information du client.
Certaines données nécessaires au dispositif peuvent parallèlement être transmises à l’administration.
La facturation devient donc davantage structurée et automatisée.
Cette évolution implique que les différents logiciels utilisés par les entreprises soient capables de communiquer entre eux.
Faut-il changer son logiciel de facturation ?
Pas nécessairement.
De nombreux éditeurs de logiciels ont fait évoluer leurs solutions afin de répondre aux nouvelles exigences liées à la facturation électronique 2026.
Une entreprise doit toutefois vérifier précisément les fonctionnalités proposées par son logiciel.
Plusieurs questions doivent notamment être posées :
- Le logiciel permet-il de créer une facture électronique conforme ?
- Avec quelle plateforme agréée est-il connecté ?
- La transmission est-elle automatique ?
- Comment les factures fournisseurs sont-elles reçues ?
- Le e-invoicing est-il intégré ?
- Le e-reporting est-il pris en charge ?
- Quels formats sont supportés ?
- Comment les erreurs et les rejets sont-ils traités ?
- Quels sont les coûts liés à l’utilisation du dispositif ?
Cette analyse permet de déterminer si l’outil actuel peut continuer à être utilisé ou si une évolution de l’environnement logiciel doit être envisagée.
Quels services sont concernés dans l’entreprise ?
La réforme de la facturation électronique ne concerne pas uniquement le service comptable.
Elle peut avoir des conséquences sur plusieurs fonctions de l’entreprise.
Finance et comptabilité
Les équipes financières sont évidemment au cœur du dispositif.
Elles doivent notamment adapter les processus de réception, contrôle, traitement et comptabilisation des factures.
Achats et supply chain
Les équipes achats sont également directement concernées par la gestion des factures fournisseurs.
Une meilleure structuration des flux peut faciliter le rapprochement entre commandes, réceptions et factures.
Administration des ventes
Les équipes en charge de la facturation client devront également maîtriser les nouveaux processus d’émission et suivre les éventuelles anomalies.
Systèmes d’information
Les équipes IT peuvent intervenir sur l’intégration entre les logiciels existants, les plateformes et les différents systèmes d’information.
Ressources humaines et conduite du changement
Même si la réforme est avant tout financière et technologique, elle implique également un changement dans les habitudes de travail.
Les collaborateurs doivent comprendre les nouveaux circuits, les responsabilités et les outils utilisés.
La réussite de la facturation électronique 2026 dépend donc aussi de la capacité de l’entreprise à accompagner ses équipes.
Quels sont les bénéfices de la facturation électronique pour les entreprises ?
Au-delà de la conformité réglementaire, la facturation électronique peut contribuer à améliorer la performance des processus internes.
Réduire les tâches administratives
L’exploitation automatique des données permet de limiter certaines saisies manuelles.
Les équipes peuvent ainsi consacrer davantage de temps au contrôle, à l’analyse et aux tâches à plus forte valeur ajoutée.
Limiter les erreurs de saisie
Chaque ressaisie manuelle constitue un risque potentiel d’erreur.
La circulation de données structurées permet de réduire certaines anomalies liées à ces opérations.
Accélérer le traitement des factures
Une facture électronique peut être directement intégrée dans certains outils de gestion, ce qui facilite son traitement.
Améliorer la visibilité financière
La centralisation des informations et l’automatisation des processus peuvent améliorer le suivi des factures clients et fournisseurs.
Faciliter la traçabilité
Le cycle de vie d’une facture peut être suivi de manière plus précise, ce qui facilite l’identification des éventuels blocages ou rejets.
Quels sont les principaux risques pour une entreprise mal préparée ?
La mise en conformité ne doit pas être traitée au dernier moment.
Une entreprise insuffisamment préparée peut rencontrer différents problèmes :
- impossibilité de recevoir correctement certaines factures ;
- logiciel incompatible avec le dispositif ;
- erreurs dans les informations transmises ;
- multiplication des traitements manuels ;
- mauvaise coordination entre les services ;
- difficultés dans la gestion des factures fournisseurs ;
- retards de traitement ;
- mauvaise compréhension des obligations de e-reporting ;
- absence de formation des collaborateurs.
L’enjeu est particulièrement important car la facturation touche directement les flux financiers de l’entreprise.
Un processus mal maîtrisé peut rapidement avoir des conséquences sur les délais de paiement, la trésorerie et les relations commerciales.
Comment préparer son entreprise à la facturation électronique ?
Pour réussir le passage à la facturation électronique 2026, plusieurs étapes peuvent être mises en place.
1. Cartographier les flux de facturation
L’entreprise doit commencer par identifier ses différentes catégories de transactions.
Par exemple :
- clients professionnels français ;
- clients particuliers ;
- fournisseurs français ;
- fournisseurs étrangers ;
- transactions internationales ;
- opérations avec le secteur public.
Cette cartographie permet de déterminer les obligations de e-invoicing et de e-reporting applicables.
2. Auditer les outils existants
Les entreprises doivent vérifier si leurs logiciels actuels sont prêts pour la réforme.
Cela concerne notamment :
- les logiciels de facturation ;
- les ERP ;
- les logiciels comptables ;
- les outils achats ;
- les outils de gestion fournisseurs.
3. Identifier la plateforme agréée utilisée
L’entreprise doit également savoir quelle plateforme agréée sera utilisée directement ou indirectement pour ses échanges.
Cette étape doit être menée suffisamment tôt pour tester les flux et résoudre les éventuelles incompatibilités.
4. Contrôler la qualité des données
L’automatisation repose sur la fiabilité des informations.
Il est donc important de vérifier les données clients et fournisseurs :
- raison sociale ;
- SIREN ;
- SIRET ;
- numéro de TVA intracommunautaire ;
- coordonnées ;
- informations de facturation.
5. Définir les responsabilités
Qui crée la facture ?
Qui la valide ?
Qui traite les éventuels rejets ?
Qui supervise la plateforme ?
Qui contacte le fournisseur ou le client en cas d’erreur ?
Ces responsabilités doivent être clairement définies.
6. Former les équipes
La technologie ne suffit pas à garantir la réussite du projet.
Les collaborateurs doivent comprendre les nouveaux processus, le rôle du e-invoicing, les obligations de e-reporting et le fonctionnement de la plateforme utilisée.
Facturation électronique 2026 : une transformation qui dépasse la conformité
La facturation électronique 2026 représente bien plus qu’un simple changement réglementaire.
La réforme transforme la façon dont les entreprises créent, transmettent, reçoivent et exploitent leurs factures.
Elle implique une évolution des outils, mais également des processus et des compétences.
Pour les directions financières, les achats, les équipes comptables et les fonctions support, l’enjeu consiste donc à anticiper cette transformation afin d’éviter une mise en conformité précipitée.
La réforme de la facturation électronique peut également être l’occasion de revoir certains processus historiques et d’identifier de nouvelles possibilités d’automatisation.
Les entreprises capables de structurer leur transition pourront ainsi transformer une contrainte réglementaire en véritable levier d’efficacité opérationnelle.
Comment Twineeds peut accompagner les entreprises dans cette transformation ?
La mise en œuvre de la facturation électronique peut nécessiter des compétences complémentaires en finance, achats, supply chain, systèmes d’information et conduite du changement.
Chez Twineeds, nous accompagnons les entreprises en leur permettant d’accéder rapidement à des consultants experts capables d’intervenir sur leurs enjeux opérationnels et leurs projets de transformation.
Audit des processus existants, structuration des flux, accompagnement des équipes, optimisation des fonctions finance et achats ou encore pilotage de projets : disposer des bonnes compétences au bon moment peut faire la différence dans la réussite d’une transformation.
La facturation électronique est désormais une réalité.
L’enjeu pour les entreprises n’est donc plus seulement de savoir si elles sont concernées, mais de déterminer si leurs outils, leurs processus et leurs équipes sont réellement prêts.


